Salarios en alza e inflación en baja, pero el consumo sigue sin reaccionar: los argentinos eligen guardar dólares antes que gastar
Los sueldos acumulan cinco meses de mejora real y los precios cedieron a 1,7% en agosto, según el INDEC. Aun así, el gasto en electrodomésticos, turismo y salidas permanece estancado: el dinero se vuelca al ahorro en moneda extranjera y el crédito al consumo se contrae por la morosidad que dejaron los peores meses.
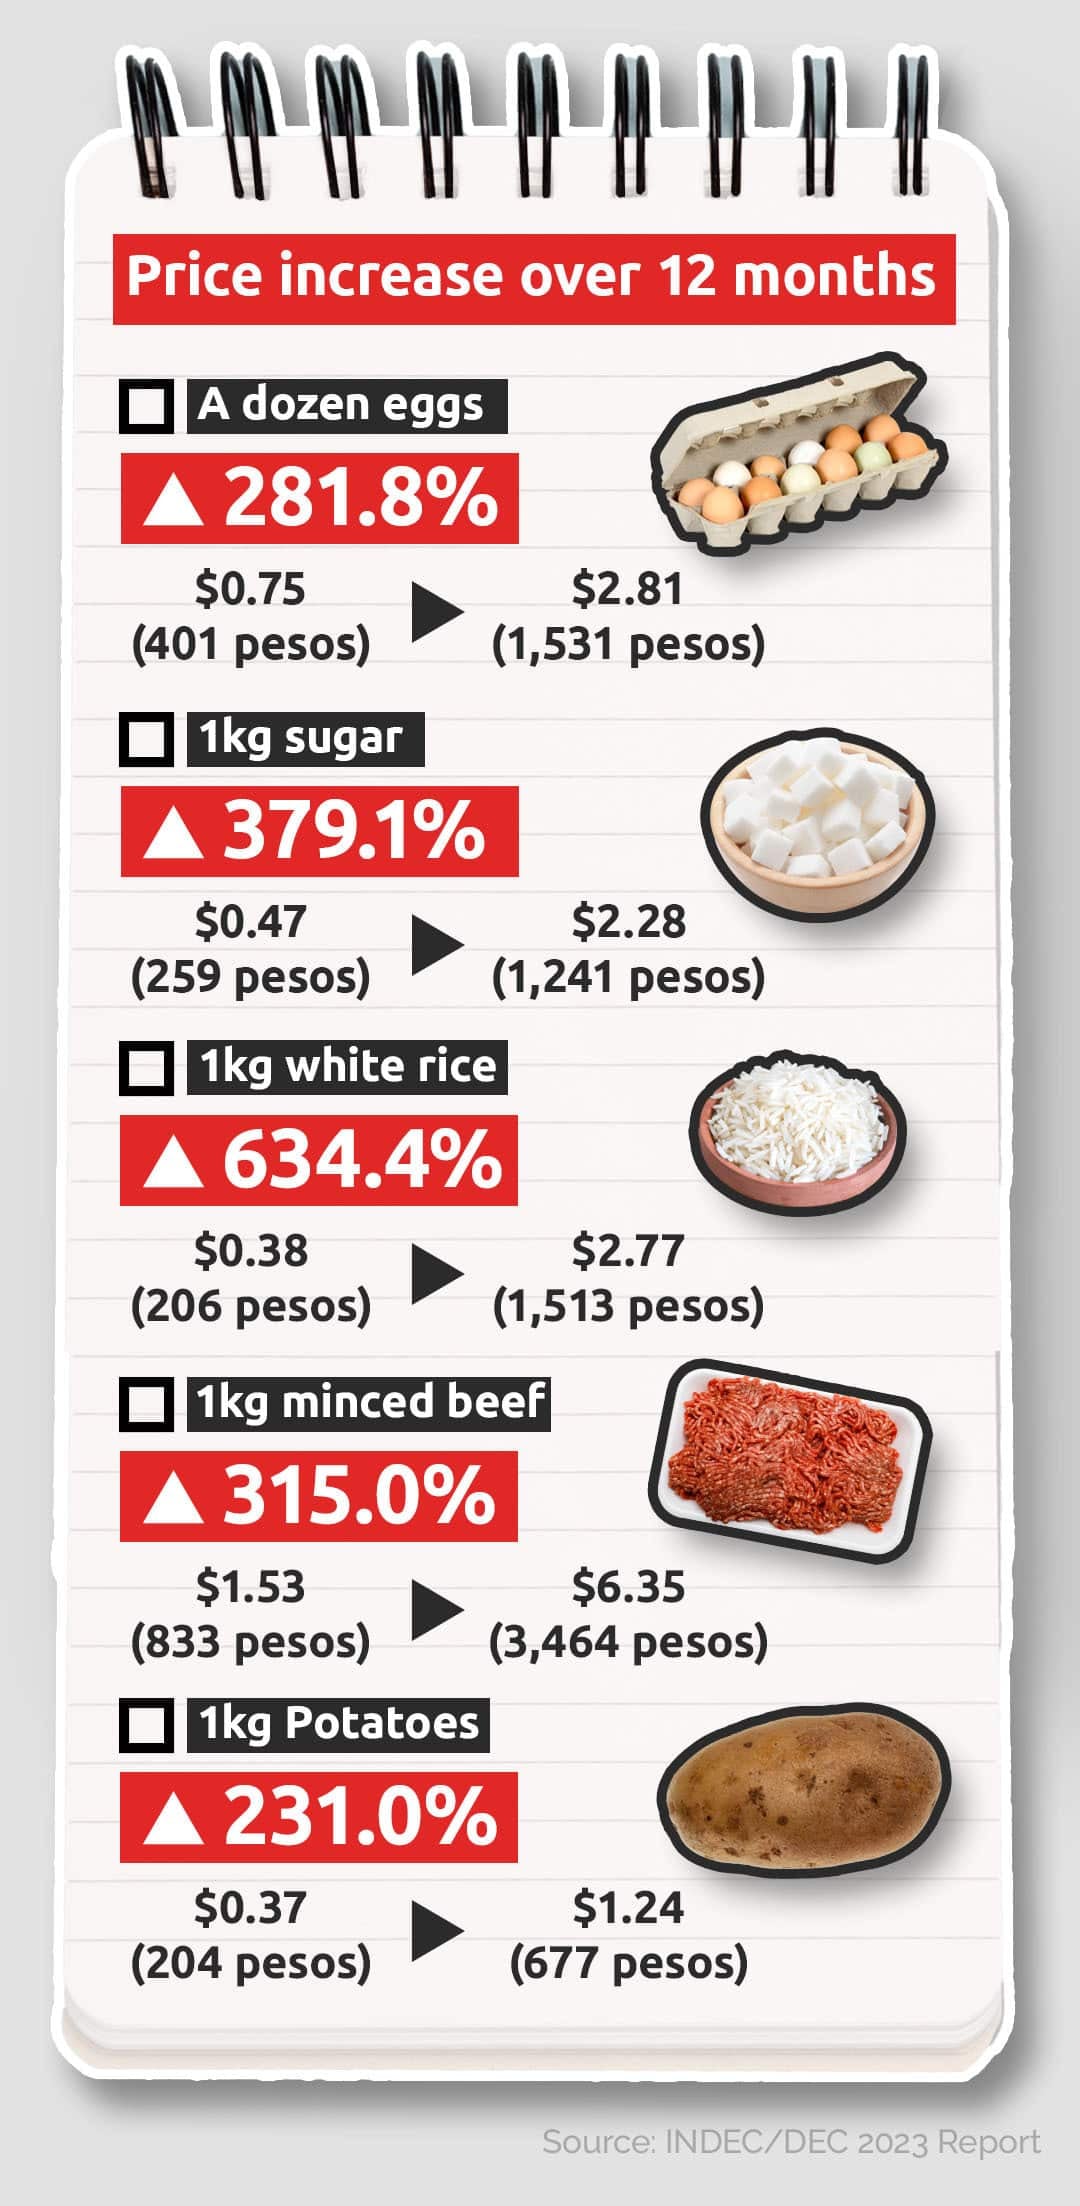
El dato que publicó el INDEC y que se convirtió en la noticia económica de la semana consigna que la inflación de agosto se ubicó en 1,7% mensual, el registro más bajo de los últimos meses y un alivio concreto para los ingresos que venían perdiendo la carrera contra los precios. En simultáneo, los salarios vienen acumulando cinco meses consecutivos de suba por encima de la variación del índice de precios al consumidor, una combinación que en condiciones normales debería traducirse en un rebote del consumo. Sin embargo, los indicadores de actividad muestran que ese giro todavía no se produjo.
La fotografía quedó sintetizada por el economista Fernando Marull, director de la consultora FMyA, quien sostuvo que "los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación, pero se nota mucha cautela y ese rebote no está yendo al consumo". El diagnóstico coincide con el que repiten los operadores del sector comercial y con los números que empiezan a difundirse para el arranque del tercer trimestre.
Vamos a los números: qué dice el INDEC y qué dicen los bancos
- La inflación de agosto fue de 1,7% mensual, la más baja del año y un quiebre respecto del ritmo del primer semestre.
- Los salarios formales acumularon cinco meses consecutivos de suba por encima del IPC, lo que implica recuperación del poder adquisitivo.
- En julio, el público compró cerca de 3.000 millones de dólares para atesoramiento, un salto de casi 50% frente a los meses previos.
- El financiamiento al consumo se mantiene en caída y los bancos conservan niveles de morosidad elevados por la mora heredada.
- La industria y la construcción retrocedieron 5% en julio respecto del mismo mes del año anterior.
La comparación con el año anterior es inevitable y, en este caso, es elocuente. Doce meses atrás la inflación mensual duplicaba esos registros y los salarios perdían frente a los precios mes tras mes. Hoy, el índice de precios cede y los sueldos empiezan a recuperar terreno. Y, sin embargo, el consumo masivo permanece sin reaccionar: las ventas en supermercados, electro y artículos del hogar acumulan magras variaciones, y el rubro indumentaria muestra un comportamiento dispar según la cadena consultada. La mejora en el poder de compra no se está trasladando al mostrador.
Adónde va entonces ese dinero extra que cada mes queda libre después de los aumentos salariales. Buena parte se canaliza hacia la compra de dólares para ahorro. Sólo en julio, según los datos del sistema financiero, el público adquirió cerca de 3.000 millones de dólares para atesoramiento, un salto de casi 50% respecto de los meses anteriores. Del total, alrededor de un tercio se depositó en cuentas en moneda extranjera dentro de los bancos, otro tercio salió del sistema financiero y el resto se utilizó para el pago de tarjetas en dólares, una práctica que se extendió durante los últimos años como mecanismo de cobertura.
“Cada peso que se convierte en dólares es un peso que no va a comprar un electrodoméstico, pagar una cena o financiar unas vacaciones. El ahorro preventivo en moneda extranjera opera como un freno directo sobre el consumo interno, y explica buena parte de por qué la mejora salarial todavía no se traduce en actividad.”Análisis de FMyA recogido por la prensa económica
El crédito no acompaña: la cautela de los bancos
El segundo factor que completa el cuadro es el comportamiento del sistema financiero. Los bancos arrastran niveles elevados de morosidad heredados de los meses de mayor tensión, lo que los mantiene renuentes a prestar. En la práctica, el financiamiento al consumo sigue cayendo: las líneas personales y los préstamos en cuotas perdieron dinamismo y las tasas de interés, aunque se espera que bajen en los próximos meses, todavía se perciben como elevadas para el bolsillo promedio. La expectativa oficial es que la oferta crediticia se reactive cuando la inflación se estabilice y la mora baje, pero por ahora la recuperación del crédito al consumo opera más en el plano de las proyecciones que en el de los hechos.
El escenario que se perfila para lo que resta del año no es de derrumbe ni de rebote rápido. Los sectores vinculados a exportaciones energéticas, al agro y a la minería crecen con fuerza, empujados por la dinámica del tipo de cambio y la mejora de los precios internacionales. En paralelo, la industria manufacturera y la construcción acumulan caídas y muestran una recuperación más lenta. Esa foto de dos velocidades se traduce, en la calle, en un consumo que sigue sin animarse.
Para el bolsillo de los hogares, el cuadro más probable en los próximos meses es de precios estables o con subas moderadas, salarios que podrían seguir ganando algo de terreno real y un consumo que tardará en reactivarse mientras la incertidumbre siga empujando el ahorro hacia el dólar. La pregunta que se hacen los analistas, y que también sobrevuela en las mesas familiares, es cuándo se animarán los argentinos a gastar el dinero que, finalmente, ya tienen en el bolsillo.